Le calcul des heures supplémentaires paraît simple tant que la semaine est complète. Il se complique dès qu’un jour férié, un congé payé, un contrat de 39 heures ou un salarié à temps partiel entre dans le décompte. Depuis 2025, la règle a d’ailleurs changé pour les congés payés : dans un décompte à la semaine, un jour de congé pris dans la semaine compte désormais pour déclencher les heures supplémentaires, alors qu’un jour férié chômé ne compte toujours pas.
Ce guide s’adresse aux employeurs, aux gestionnaires de paie et aux salariés qui veulent vérifier un bulletin. Il donne la méthode, les taux de majoration des heures supplémentaires, des exemples chiffrés avec chaque opération, la règle des heures complémentaires à temps partiel et un simulateur Excel gratuit à télécharger. Les règles générales de durée du travail (durées maximales, repos, obligations de décompte) sont résumées dans notre guide sur la gestion du temps de travail.
- Calcul des heures supplémentaires : la méthode en quatre étapes
- Majoration des heures supplémentaires : taux légaux et taux d’accord
- Calcul heures supplémentaires : trois exemples chiffrés
- Jours fériés et congés payés : ce qui compte dans la semaine
- Contingent annuel, contrepartie en repos et repos compensateur
- Heures complémentaires à temps partiel : règles et calcul
- Impôt et cotisations sur les heures supplémentaires et complémentaires
- Tableau de calcul des heures supplémentaires : le simulateur Excel gratuit
- Suivre les heures supplémentaires avec actiTIME
- Questions fréquentes
- Avant la prochaine paie
Calcul des heures supplémentaires : la méthode en quatre étapes
Toute heure accomplie après la durée légale hebdomadaire, ou après la durée considérée comme équivalente dans certains secteurs, est une heure supplémentaire. Elle ouvre droit à une majoration de salaire ou, le cas échéant, à un repos compensateur équivalent (article L3121-28 du Code du travail). Les heures supplémentaires se décomptent par semaine (article L3121-29), et une semaine excédentaire ne se compense pas avec une semaine plus courte, sauf aménagement du temps de travail prévu par accord.
-
Totalisez les heures de la semaine civile.
La semaine commence le lundi à 0 heure et se termine le dimanche à 24 heures, sauf si un accord collectif fixe une autre période de sept jours consécutifs (article L3121-35). Comptez le temps de travail effectif et, lorsque le décompte se fait à la semaine, les heures que le salarié aurait faites pendant ses jours de congés payés. Les jours fériés chômés n’entrent pas dans ce total, sauf accord ou usage (voir plus bas).
-
Retirez la durée de référence.
Pour un temps plein, c’est 35 heures, ou la durée d’équivalence de votre secteur si un texte en prévoit une. Ce qui dépasse correspond aux heures supplémentaires de la semaine. Un salarié à temps partiel ne fait pas d’heures supplémentaires tant qu’il reste sous la durée légale : il fait des heures complémentaires, qui suivent d’autres règles.
-
Répartissez les heures entre les deux tranches.
À défaut d’accord, les 8 premières heures supplémentaires (de la 36e à la 43e heure) sont majorées de 25 % et les suivantes, à partir de la 44e heure, de 50 %. Si votre entreprise applique un accord ou une convention collective, ce sont ses taux qui s’appliquent.
-
Appliquez les taux au taux horaire brut.
Pour un salaire mensuel sur la base de 35 heures, le taux horaire s’obtient en divisant le salaire brut par 151,67 heures (35 h x 52 semaines / 12 mois). La base de calcul comprend tous les éléments de rémunération rattachés directement à l’activité personnelle du salarié, par exemple une majoration pour travail de nuit ou du dimanche, selon la fiche du ministère du Travail sur les contreparties. Les éléments sans lien direct avec l’activité du salarié en sont exclus.
Tout le calcul repose sur le total de la première étape. Si les heures ne sont pas notées jour après jour, aucun taux de majoration ne rattrape une base fausse. Pour tenir ce relevé dans Excel avec des totaux justes, y compris pour les postes de nuit, suivez les formules de notre article sur la feuille d’heures.
Majoration des heures supplémentaires : taux légaux et taux d’accord
La loi fixe un taux par défaut, mais la priorité va à la négociation collective. Une convention ou un accord d’entreprise ou d’établissement ou, à défaut, une convention ou un accord de branche prévoit le ou les taux de majoration, qui ne peuvent pas être inférieurs à 10 % (article L3121-33). C’est seulement en l’absence d’un tel accord que s’appliquent les taux de 25 % et 50 % (article L3121-36).
| Heure de la semaine | Statut | Majoration à défaut d’accord | Avec un accord collectif | Taux horaire majoré pour 20 € bruts (exemple) |
|---|---|---|---|---|
| 1re à 35e heure | Heures normales | Aucune | Aucune | 20 € |
| 36e à 43e heure | Heures supplémentaires, 1re tranche (8 heures) | 25 % | Taux fixé par l’accord, 10 % minimum | 20 € x 1,25 = 25 € |
| 44e heure et suivantes | Heures supplémentaires, 2e tranche | 50 % | Taux fixé par l’accord, 10 % minimum | 20 € x 1,50 = 30 € |
Un accord peut donc prévoir un taux unique de 10 % pour toutes les heures supplémentaires, comme un taux plus favorable que la loi. Avant tout calcul, cherchez le taux réellement applicable : le ministère du Travail renvoie pour cela vers l’outil du Code du travail numérique, qui affiche les contreparties prévues par chaque convention collective.
La majoration s’applique sur le montant brut du salaire. Elle peut aussi être remplacée, en tout ou partie, par un repos compensateur équivalent : une heure majorée de 50 % devient alors 1 h 30 de repos (Service Public, fiche F2391).
Calcul heures supplémentaires : trois exemples chiffrés
Les trois exemples suivants sont fictifs. Aucun accord collectif ne s’applique, donc les taux de 25 % et 50 % sont retenus. Les montants sont bruts, avant cotisations.
Exemple 1 : une semaine de 47 heures à 20 € de l’heure
Un technicien payé 20 € bruts de l’heure travaille 9,5 heures du lundi au jeudi et 9 heures le vendredi, soit 47 heures.
La dernière ligne sert à vérifier un bulletin : les 12 heures payées au taux normal valent 240 €, auxquels s’ajoutent 80 € de majorations. Ces 12 heures entrent aussi dans le contingent annuel.
Exemple 2 : un salarié mensualisé à 2 500 € qui fait 41 heures
Une assistante de projet gagne 2 500 € bruts par mois pour 35 heures par semaine. Une semaine, elle travaille 41 heures.
Si elle touche aussi une prime directement liée à son activité personnelle, cette prime augmente la base de calcul et donc le taux horaire.
Exemple 3 : un contrat de 39 heures payé au mois
Dans un horaire collectif de 39 heures, les 4 heures après la 35e sont des heures supplémentaires chaque semaine. Lorsque la durée collective dépasse la durée légale, la loi permet de calculer le salaire mensuel en multipliant le taux horaire par les 52/12 de la durée hebdomadaire, en tenant compte des majorations (article L3121-31). Pour un taux horaire de 20 € :
Les montants sont calculés sur la valeur exacte (17,333 heures) puis arrondis au centime. Les heures faites en plus des 39 heures se paient à part : dans une semaine de 45 heures, ce salarié ajoute 4 heures à 25 % (de la 40e à la 43e heure) et 2 heures à 50 % (44e et 45e heures) à son salaire mensualisé.
Jours fériés et congés payés : ce qui compte dans la semaine
Une absence dans la semaine fait baisser le total d’heures, et donc le nombre d’heures supplémentaires. La question est de savoir si les heures non travaillées comptent quand même pour atteindre le seuil de 35 heures. Pour les deux absences les plus fréquentes, la réponse n’est pas la même.
| Absence dans la semaine | Comptée pour le seuil de 35 heures ? | Source |
|---|---|---|
| Jour férié chômé | Non, sauf convention, accord ou usage plus favorable dans l’entreprise | Service Public, fiche F2391 |
| Congés payés, quand la durée du travail est décomptée à la semaine ou sur 2 semaines | Oui : on ajoute les heures que le salarié aurait faites pendant ses jours de congé | Cour de cassation, 2025, n° 23-14.455 et n° 23-14.457, reprise par la fiche du ministère du Travail |
Et les jours fériés ? Par défaut, ils ne comptent pas. Prenons l’exemple donné par Service Public : un salarié à 7 heures par jour travaille 8 heures le lundi, le mardi, le jeudi et le vendredi, et le mercredi est férié. Il a travaillé 32 heures. Le jour férié n’étant pas assimilé à du travail effectif, il n’a fait aucune heure supplémentaire cette semaine, même s’il a dépassé son horaire habituel quatre jours sur quatre. L’employeur reste libre d’appliquer un décompte plus favorable.
Les congés payés, eux, comptent. Depuis l’arrêt de la Cour de cassation de 2025, un salarié partiellement en congé payé dans la semaine peut prétendre aux majorations qu’il aurait perçues s’il avait travaillé toute la semaine. Exemple fictif : 33 heures travaillées du lundi au jeudi, puis un congé payé le vendredi, jour habituellement travaillé 7 heures. Le décompte retient 33 h + 7 h = 40 heures, soit 5 heures supplémentaires à 25 %. À 20 € de l’heure, cela représente 5 h x 25 € = 125 € bruts.
Contingent annuel, contrepartie en repos et repos compensateur
Les heures supplémentaires peuvent être accomplies dans la limite d’un contingent annuel (article L3121-30). Ce volume est fixé par accord collectif ou, à défaut, à 220 heures par salarié et par an (article D3121-24). Toutes les heures faites après la durée légale s’y imputent, sauf celles qui ouvrent droit au repos compensateur de remplacement et celles accomplies pour certains travaux urgents.
Passé le contingent, chaque heure supplémentaire ouvre droit, en plus de sa majoration, à une contrepartie obligatoire en repos. À défaut d’accord, elle vaut 50 % des heures concernées dans les entreprises de 20 salariés au plus, et 100 % dans les entreprises de plus de 20 salariés (article L3121-38). Un accord ne peut pas descendre sous ces niveaux.
À défaut d’accord, le salarié peut prendre ce repos par journée entière ou par demi-journée dès que ses droits atteignent 7 heures, en le demandant au moins une semaine à l’avance. L’employeur ne peut pas reporter la date de plus de 2 mois, et le repos est indemnisé sans perte de salaire (ministère du Travail).
Le repos compensateur de remplacement est un mécanisme différent. Il remplace tout ou partie du paiement des heures et de leur majoration par un repos de même valeur, et il doit être prévu par accord collectif. Dans une entreprise sans délégué syndical, l’employeur peut le mettre en place si le comité social et économique ne s’y oppose pas (article L3121-37).
Deux situations sortent de ce schéma. D’une part, les cadres dirigeants et les salariés en forfait annuel en jours ne sont pas concernés par les heures supplémentaires (Service Public, fiche F2391). D’autre part, l’entreprise peut répartir la durée du travail sur une période plus longue que la semaine, jusqu’à trois ans si un accord de branche l’autorise, ce qui modifie le décompte des heures supplémentaires selon la fiche du ministère du Travail. Dans ce cas, appliquez les règles de votre accord plutôt que le calcul hebdomadaire décrit ici.
Heures complémentaires à temps partiel : règles et calcul
Un salarié à temps partiel qui travaille plus que la durée de son contrat fait des heures complémentaires, et non des heures supplémentaires. Le calcul des heures complémentaires repose sur quatre règles du Code du travail.
- Chaque heure complémentaire est majorée (article L3123-8).
- Sans accord, le salarié peut en faire au plus un dixième de la durée hebdomadaire ou mensuelle prévue au contrat (article L3123-28). Un accord d’entreprise ou de branche étendu peut porter cette limite au tiers (article L3123-20).
- À défaut d’accord de branche étendu sur le taux, la majoration est de 10 % jusqu’au dixième de la durée du contrat et de 25 % entre le dixième et le tiers (article L3123-29). Un accord de branche étendu peut fixer un autre taux, jamais sous 10 % (article L3123-21).
- Les heures complémentaires ne peuvent pas porter la durée du travail au niveau de la durée légale, ou de la durée conventionnelle si elle est plus courte (article L3123-9).
La tranche à 25 % n’existe donc que si un accord a relevé la limite au tiers. Sans accord, toute heure faite après le dixième dépasse la limite légale. Le salarié peut aussi refuser des heures complémentaires demandées hors des limites de son contrat, ou annoncées moins de trois jours à l’avance, sans que ce refus soit une faute (article L3123-10).
Exemple fictif : un vendeur à temps partiel a un contrat de 28 heures par semaine, payé 15 € bruts de l’heure. Un accord d’entreprise porte la limite des heures complémentaires au tiers, et aucun accord de branche étendu ne fixe d’autre taux. Il travaille 32 heures une semaine.
Sans l’accord, ce salarié n’aurait pas pu dépasser 30,8 heures cette semaine (28 h + 2,8 h). Le deuxième onglet du simulateur reprend ce tableau de calcul des heures complémentaires à temps partiel et signale les semaines qui dépassent la limite ou atteignent la durée du temps plein.
Impôt et cotisations sur les heures supplémentaires et complémentaires
Impôt sur le revenu. La rémunération des heures supplémentaires, majorations comprises, est exonérée d’impôt sur le revenu dans la limite de 7 500 € de rémunération nette imposable par an. Service Public confirme ce plafond pour les revenus 2025 comme pour les revenus 2026 (fiche F2617). Pour les revenus 2025, impots.gouv.fr indique qu’il correspond à 8 037 € bruts (page Salaires et assimilés). Les sommes exonérées sont préremplies dans la déclaration de revenus, et ce plafond est commun avec la rémunération des jours de RTT auxquels le salarié a renoncé.
Quelles heures complémentaires sont exonérées d’impôt ? Toutes les heures complémentaires d’un salarié à temps partiel, donc les heures payées en plus de la durée du contrat, avec leur majoration. Elles partagent le même plafond annuel de 7 500 € nets que les heures supplémentaires. Un salarié qui a plusieurs employeurs et dépasse le plafond déclare le surplus avec ses salaires (fiche F2617).
Cotisations. Côté salarié, les heures supplémentaires bénéficient d’une réduction des cotisations salariales d’assurance vieillesse de base et complémentaire, dans la limite de 11,31 % de la rémunération, appliquée directement sur la fiche de paie (Service Public, fiche F2391). Les heures complémentaires en bénéficient aussi selon le ministère du Travail. Côté employeur, une déduction forfaitaire s’applique sur les cotisations patronales dues au titre des heures supplémentaires, avec un montant qui dépend de l’effectif de l’entreprise : le détail se trouve sur le Bulletin officiel de la sécurité sociale. Ni la réduction de cotisations ni l’impôt ne sont calculés par le simulateur, qui s’arrête aux montants bruts.
Tableau de calcul des heures supplémentaires : le simulateur Excel gratuit
Pour éviter de refaire ces opérations à la main, nous avons construit un simulateur de calcul des heures supplémentaires au format Excel (.xlsx), en français. Excel affiche les formules dans la langue de votre version, par exemple SOMME pour SUM.
Télécharger le simulateur Excel des heures supplémentaires (.xlsx, gratuit, sans inscription)
| Onglet | Ce que vous saisissez | Ce que le fichier calcule |
|---|---|---|
| Heures sup | Taux horaire brut, durée de référence (35 h par défaut), seuil de la 1re tranche (8 h), taux des deux tranches (25 % et 50 %), contingent (220 h), heures sup déjà faites dans l’année, heures de chaque jour sur 10 semaines | Heures normales, heures à 25 % et à 50 %, montant de chaque majoration, total brut par semaine, cumul face au contingent, heures restantes et contrepartie en repos estimée |
| Heures complémentaires | Taux horaire, durée du contrat, existence d’un accord portant la limite au tiers, taux des deux tranches (10 % et 25 %), heures de chaque semaine | Heures complémentaires, part à 10 % et part à 25 %, montants bruts, alerte si la limite est dépassée ou si la semaine atteint 35 heures |
| Mode d’emploi | Rien | Règles appliquées, articles du Code du travail, limites du fichier |
Les cellules à remplir sont en jaune. Les cellules de calcul sont en gris et protégées sans mot de passe, pour éviter d’effacer une formule par erreur. Saisissez les heures en décimales (7,5 pour 7 h 30) ; si vos relevés sont en heures et minutes, la conversion est expliquée dans notre article sur la feuille d’heures. Le fichier est livré avec les exemples de cet article : 35, 40 et 47 heures à 20 € de l’heure donnent 0 €, 125 € et 320 € bruts d’heures supplémentaires, et le vendeur à 28 heures obtient bien 68,70 € pour sa semaine de 32 heures.
Le fichier suit la méthode de calcul des heures supplémentaires décrite en début d’article. Si un accord collectif s’applique chez vous, remplacez simplement les taux et le seuil. Le simulateur ne gère pas l’annualisation, les cycles de travail ni les durées d’équivalence, et il ne calcule pas les cotisations sociales.
Suivre les heures supplémentaires avec actiTIME
Un tableur convient pour une petite équipe. Avec plus de salariés, le plus difficile n’est plus la formule mais la collecte d’heures fiables et validées chaque semaine. actiTIME est un logiciel de feuilles de temps qui calcule les heures supplémentaires à partir de l’horaire de chaque salarié et les relie au coût du travail. Le calcul demande la fonction Overtime Registration, absente de la version gratuite permanente (jusqu’à 3 utilisateurs) mais incluse dans l’essai gratuit de 30 jours et dans la version en ligne, à partir de 5 $ par utilisateur et par mois.
Pour chaque salarié, ou pour toute l’entreprise, vous choisissez l’un des quatre modes de calcul : désactivé, automatique et masqué au salarié, automatique et visible sans modification possible, ou saisie manuelle par le salarié. Désactivez le calcul pour les salariés au forfait jours, qui ne sont pas concernés par les heures supplémentaires.
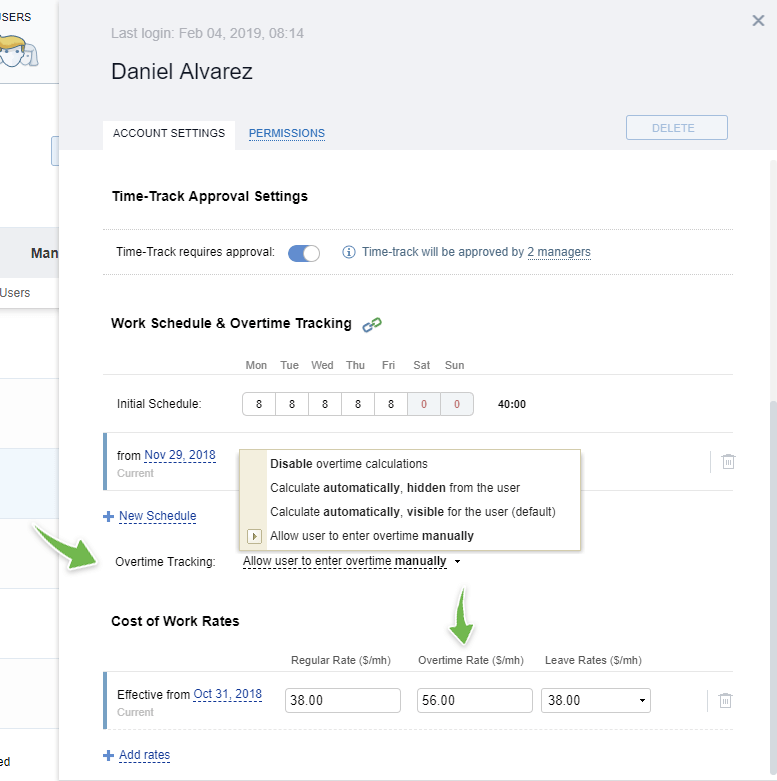
Deux points de fonctionnement comptent pour un employeur français. D’abord, le calcul automatique d’actiTIME se fait jour par jour : selon le guide utilisateur, les heures déclarées un jour non travaillé sont des heures supplémentaires, et un jour travaillé, ce qui dépasse la durée prévue pour ce jour l’est aussi. Le Code du travail raisonne à la semaine. Pour la paie, partez donc du total hebdomadaire : réglez le rapport Time Balance and Overtime sur la semaine, comparez les heures déclarées aux heures prévues, puis reportez le total dans le simulateur. Ensuite, chaque salarié a un seul taux d’heures supplémentaires dans ses taux de coût, à côté du taux normal et des taux d’absence. Le rapport Cost of Work valorise donc toutes les heures supplémentaires à ce taux unique. Le calcul des heures supplémentaires par tranches de 25 % et 50 % se fait ensuite dans votre logiciel de paie ou dans le simulateur.

Le rapport Time Balance and Overtime s’exporte en CSV et en PDF, ce qui donne un relevé d’heures à joindre au dossier de paie. Si vous activez la validation des feuilles de temps, chaque semaine est approuvée par un responsable avant d’arriver en paie, et le total utilisé pour le calcul n’est plus contestable. Le rapport Cost of Work montre enfin ce que coûtent les heures supplémentaires par projet et par client, une information que le bulletin de paie ne donne pas.
We reduced payroll processing to 45 minutes per week
actiTIME is very robust, integrated well into your business process, and most important, helps you focus on your business instead of monkeying around with technology. actiTIME has reduced our payroll processing from 4-6 hours per week to 45 minutes per week.
Questions fréquentes
Quels salariés n’ont pas droit aux heures supplémentaires ?
Les cadres dirigeants et les salariés en forfait annuel en jours ne sont pas concernés par les heures supplémentaires (Service Public, fiche F2391). Les salariés en forfait annuel en heures ne relèvent pas du contingent de 220 heures (article D3121-24). Un cadre qui n’est ni dirigeant ni au forfait suit les règles décrites dans cet article.
Les heures supplémentaires que l’employeur n’a pas demandées sont dues ?
En principe, le salarié ne peut pas réclamer le paiement d’heures supplémentaires que l’employeur n’a pas demandées. Elles sont pourtant dues lorsque la charge de travail confiée les a rendues nécessaires, ou lorsque l’employeur les a acceptées, même implicitement, par exemple en validant les heures enregistrées dans un logiciel de pointage (Service Public, fiche F2391).
Quand payer les heures d’une semaine partagée entre deux mois ?
Les heures supplémentaires sont payées à la même date que le salaire habituel. Lorsqu’une semaine commence un mois et se termine le suivant, leur paiement est reporté sur la fiche de paie suivante, selon Service Public. Le nombre d’heures et le taux appliqué doivent figurer sur le bulletin.
Combien d’heures supplémentaires un salarié peut faire ?
Le contingent n’est pas un plafond absolu : des heures peuvent être faites après les 220 heures, avec la contrepartie en repos décrite plus haut et l’avis du comité social et économique. La vraie limite est la durée maximale de travail, quotidienne et hebdomadaire, que les heures supplémentaires ne peuvent jamais dépasser. Les chiffres sont rappelés dans notre guide sur la gestion du temps de travail.
Avant la prochaine paie
Reprenez la semaine la plus chargée du mois et refaites le calcul des heures supplémentaires : total des heures de la semaine civile, congés payés ajoutés, jours fériés chômés laissés de côté, 35 heures retirées, puis les taux de votre accord ou, à défaut, 25 % et 50 %. Si le résultat diffère du bulletin, l’écart vient le plus souvent du nombre d’heures retenu, plus rarement du taux.
Si vous voulez que le total servant au calcul des heures supplémentaires soit saisi et validé chaque semaine, avec le coût des heures supplémentaires par projet, essayez actiTIME. Commencer un essai gratuit de 30 jours (aucune carte bancaire requise), ou réservez une démo si vous préférez une présentation guidée.